Виртуальная бонусная карта - правила, сценарии и контроль начислений
Виртуальная бонусная карта - это формат программы лояльности, при котором клиент хранит карту в телефоне и предъявляет ее на кассе по QR-коду или штрихкоду
Wallet-карта - это цифровая бонусная или скидочная карта в Apple Wallet и Google Wallet. Для бизнеса это не только удобный носитель кода для кассы, но и инструмент управления программой лояльности: выдача, обновления данных, персональные предложения и измеримость результата. Ниже - что дает wallet карта для бизнеса на практике и какие показатели стоит фиксировать, чтобы оценивать эффект не по ощущениям, а по цифрам.
Один из главных эффектов - снижение барьеров. Клиенту не нужно искать приложение, скачивать, обновлять, разбираться в интерфейсе. Карта добавляется по ссылке или QR-коду и сразу готова к предъявлению.
Для бизнеса это означает:
выше конверсия в подключение (больше людей доходят до добавления)
меньше отказов на этапе регистрации
меньше нагрузки на персонал, потому что сценарий проще объяснить
В точках с высокой проходимостью это особенно заметно: если подключение занимает 10-15 секунд, касса не замедляется, а доля подключившихся растет.
Wallet-карта решает базовую задачу - быстро распознать клиента. Штрихкод или QR-код сканируется кассой, и система подтягивает профиль: баланс, статус, доступные акции, историю. Это снижает количество ситуаций, когда клиент называет телефон, ошибается в цифрах или не может найти СМС.
На уровне операций это дает:
меньше ошибок при начислении и списании
меньше спорных ситуаций "мне не начислили"
быстрее обслуживание в пиковые часы
Если в CRM фиксируются причины отказов от списания (например, клиент не знает правила), эти данные можно использовать для улучшения механики и текста в карте.
Ценность цифрового формата в том, что карта может обновляться. После покупки меняется баланс бонусов, уровень, срок действия купона, доступность предложения. Клиент видит актуальные данные, а бизнес управляет правилами централизованно.
Это важно по двум причинам:
доверие к программе держится на совпадении цифр в карте и в системе
персональные предложения работают только тогда, когда клиент видит их вовремя и в понятной форме
Если обновления идут с задержкой, это превращается в регулярные вопросы и снижает использование лояльности. Поэтому до запуска стоит определить, какие поля обновляются сразу, а какие допустимо обновлять по расписанию.
Wallet-карта хорошо работает, когда выгода видна без лишних действий. На первом экране карты обычно достаточно 2-3 ключевых значений: бонусы, статус, скидка или купон, плюс код для предъявления. Клиент быстрее понимает, что именно он получит при следующей покупке.
Практический эффект выражается в том, что лояльность становится "живой": клиент вспоминает о ней не по рассылке, а в момент оплаты, когда открывает карту. Это повышает вероятность повторного визита и списания, а значит - удержание.
Для сети важны одинаковые правила и одинаковая выдача. Wallet-карта помогает стандартизировать:
как клиент подключается
какие поля видит
какие купоны и правила действуют
как персонал объясняет механику
Если карта интегрирована с CRM и кассой, можно видеть статистику по каждой точке: где больше подключений, где чаще списывают, где высокий процент ошибок. Это превращает лояльность в управляемый процесс, а не в набор разрозненных практик.
Чтобы эффект проявился быстрее, обычно начинают с простых и понятных механик. Примеры сценариев, которые хорошо "ложатся" на Wallet-карту:
Welcome-оффер после добавления карты: бонус или скидка на следующий визит с ограничением по времени
Кэшбэк бонусами: начисление после покупки, списание частично, с понятными правилами
Уровни: статус и привилегии на основе суммы или частоты, статус отображается в карте
Персональный купон: предложение по сегменту (например, "давно не был", "часто покупает определенную категорию")
Сертификаты: номинал, срок действия, код и правила применения
Смысл в том, чтобы клиент не "вспоминал" механику, а видел ее в карте в момент принятия решения.
Чтобы понять, что дает wallet карта для бизнеса, важно смотреть не только на рост базы, но и на использование. Рабочий набор метрик выглядит так:
Метрики подключения
конверсия в добавление карты (от посетителей страницы/скана QR до добавивших)
доля новых клиентов, которые добавили карту
стоимость подключения по каждому каналу (касса, сайт, рассылка, соцсети) - без привязки к цене, как сравнительная эффективность
Метрики активации
доля клиентов, которые совершили покупку с картой после добавления
время до первой операции (сколько дней от добавления до использования)
доля клиентов, у которых начисления идут корректно (без ручных исправлений)
Метрики использования
частота предъявления карты на кассе
доля покупок со списанием (если списание предусмотрено)
доля покупок с применением купонов
средний чек и частота визитов у участников vs неучастников (с корректным сравнением по сегментам)
Метрики удержания
повторные визиты по когортам (например, 7/30/60 дней)
возврат "спящих" клиентов после персонального предложения
LTV по сегментам, где карта используется регулярно
Отдельно полезно отслеживать операционные показатели: среднее время обслуживания на кассе, количество обращений в поддержку по лояльности, долю спорных начислений. Это быстрые индикаторы качества настройки.
Чтобы цифры отражали реальность, нужно заранее согласовать несколько вещей:
единый идентификатор клиента (код карты, телефон, другой ключ) и отсутствие дублей
фиксацию событий: добавление карты, покупка, начисление, списание, возврат, выдача купона
правила обновления полей карты и допустимые задержки
понятные правила бонусов и скидок, которые можно коротко показать в самой карте
обучение персонала базовому сценарию: как подключить, как начислить, как списать, что делать при ошибке
Без этого программа может давать трафик и базу, но не давать управляемого результата.
Что дает wallet карта для бизнеса в сравнении с пластиком?
Она подключается быстрее, проще в выдаче и может обновляться. Клиент видит актуальные бонусы и купоны, а бизнес получает больше данных о фактическом использовании.
Можно ли запускать лояльность только на Wallet-картах, без приложения?
Да. Для многих форматов (кафе, услуги, небольшие сети) этого достаточно: идентификация, бонусы, купоны, уровни. Приложение имеет смысл, когда нужен расширенный функционал.
Какие показатели важнее всего в первые 2-4 недели после запуска?
Конверсия в добавление карты, доля активировавшихся (первая покупка с картой), частота предъявления на кассе и доля списаний/купонных покупок. Эти метрики быстро показывают, есть ли "трение" в процессе.
Почему карта добавляется, но клиент потом не пользуется?
Частые причины: неочевидная выгода, сложные правила, отсутствие понятного welcome-оффера, неудобный сценарий на кассе, задержки обновлений. Это решается упрощением механики и корректировкой полей карты.
Можно ли делать персональные предложения в Wallet-карте?
Да. Если CRM поддерживает сегментацию и триггеры, в карте можно показывать персональный купон, срок действия и условия, а также обновлять их по событиям.
Виртуальная бонусная карта - это формат программы лояльности, при котором клиент хранит карту в телефоне и предъявляет ее на кассе по QR-коду или штрихкоду
Виртуальная скидочная карта - это цифровая карта в Apple Wallet или Google Wallet, по которой клиент получает скидку при оплате.
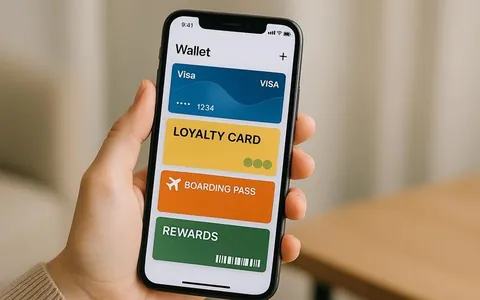
Wallet-карты - это шаг к более гибкому и удобному взаимодействию с клиентами. Они повышают вовлечённость, снижают расходы и делают лояльность измеримой